
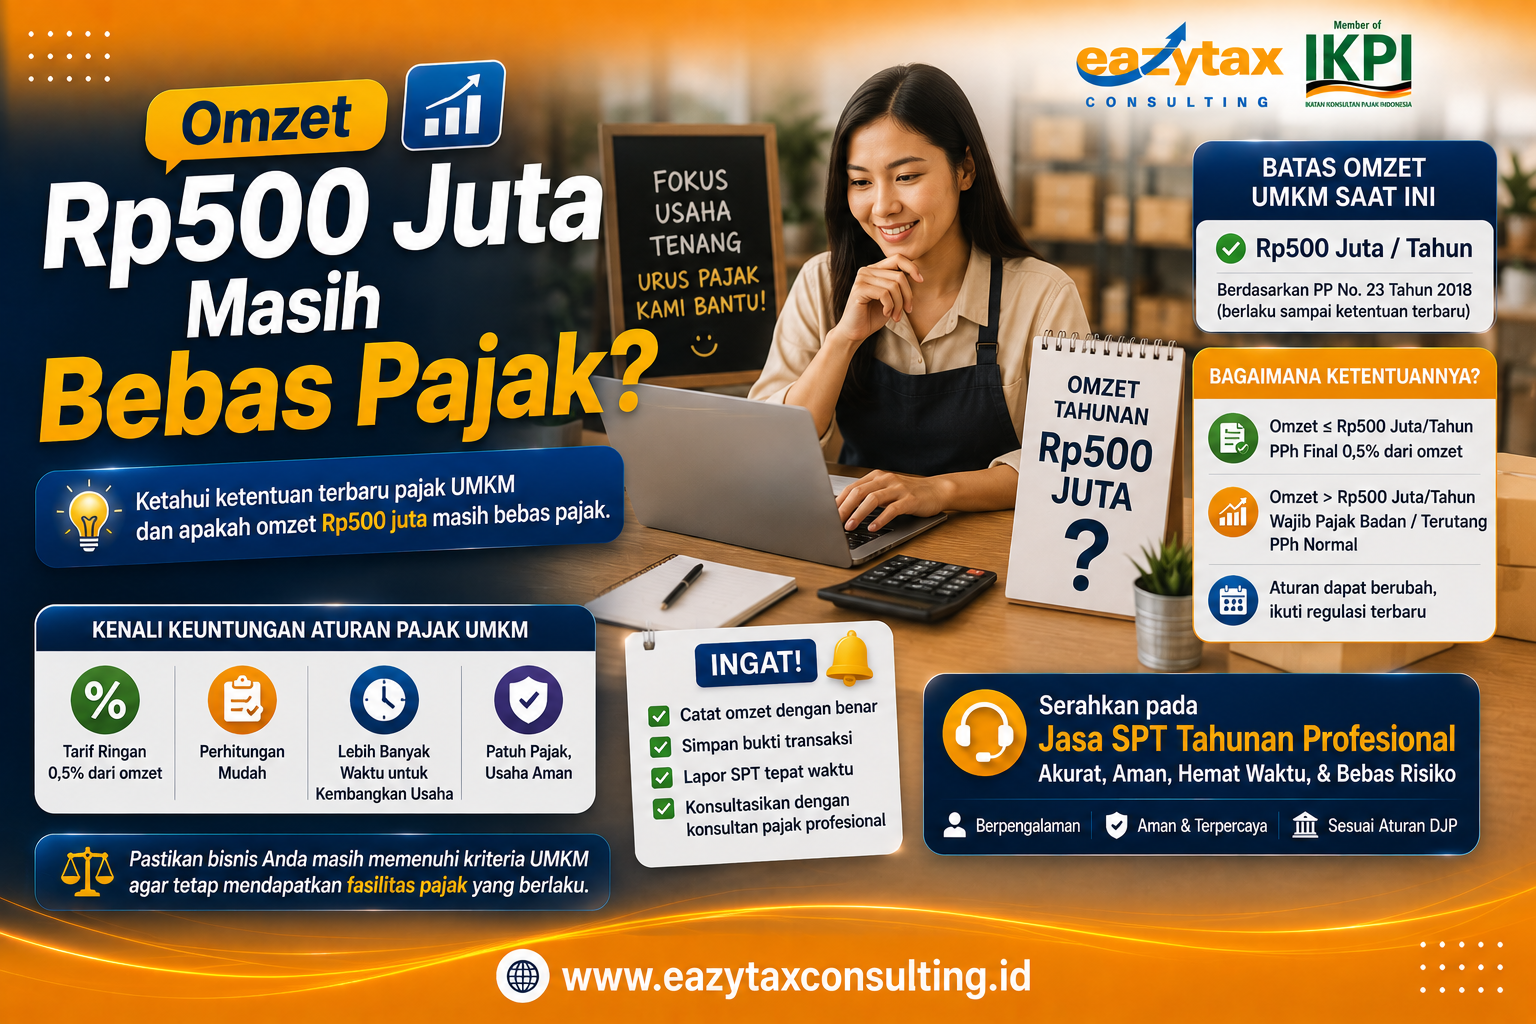
Omzet Rp500 Juta Masih Bebas Pajak? Pertanyaan ini menjadi salah satu topik regulasi yang paling sering memicu perdebatan di kalangan pemilik usaha mikro, kecil, dan menengah (UMKM) sepanjang tahun ini. Banyak pelaku industri yang merasa bingung akibat simpang siur informasi mengenai kelanjutan insentif fiskal ini. Sebagai pengusaha yang ingin menjaga stabilitas arus kas, Anda tentu ingin memastikan apakah kebijakan pembebasan Pajak Penghasilan (PPh) berbasis peredaran bruto ini masih berlaku sepenuhnya atau sudah mengalami penyesuaian struktural oleh otoritas pajak. Pemahaman yang saksama mengenai batasan hukum dari kebijakan ini sangatlah krusial agar Anda dapat menyusun strategi keuangan secara tepat, memanfaatkan hak insentif yang sah, sekaligus meminimalkan risiko sengketa administratif atau sanksi denda di kemudian hari.
Pemerintah pada dasarnya menyediakan instrumen kebijakan ini sebagai bentuk keberpihakan untuk melindungi stabilitas permodalan awal para pelaku usaha berskala kecil agar mereka dapat tumbuh dan naik kelas menjadi entitas bisnis yang lebih kuat. Namun, terdapat batasan yuridis yang sangat spesifik mengenai siapa yang berhak menikmati fasilitas ini dan kapan masa berlaku hemat pajak tersebut akan kedaluwarsa. Narasi mengenai pembebasan pajak untuk peredaran bruto di bawah setengah miliar rupiah sering kali disalahpahami, seolah-olah berlaku universal untuk semua jenis legalitas usaha. Mari kita bedah secara tuntas, objektif, dan mendalam bersama analisis regulasi terbaru dari tim ahli kami.
Batasan Subjek Hukum: Siapa yang Sebenarnya Berhak Menikmati Fasilitas Ini?
Kekeliruan paling mendasar yang sering terjadi di lapangan adalah menyamakan kedudukan wajib pajak orang pribadi dengan wajib pajak badan hukum. Berdasarkan ketentuan Peraturan Pemerintah (PP) Nomor 55 Tahun 2022 yang mengintegrasikan klaster perpajakan terbaru, fasilitas pembebasan PPh Final atas omzet sampai dengan Rp500 juta dalam satu tahun pajak diberikan secara eksklusif HANYA kepada Wajib Pajak Orang Pribadi (usaha perorangan).
Untuk memberikan gambaran yang lebih transparan bagi manajemen bisnis Anda, berikut adalah pemetaan hak pemanfaatan insentif berdasarkan bentuk legalitas usaha yang berlaku saat ini:
-
Wajib Pajak Orang Pribadi (Usaha Perorangan): Berhak menikmati fasilitas batas omzet tidak kena pajak hingga Rp500 juta per tahun pajak. Pajak 0,5% baru akan dihitung dan disetorkan atas kelebihan omzet setelah melewati angka ambang batas tersebut.
-
Persekutuan Komanditer (CV), Firma, dan Koperasi: TIDAK mendapatkan fasilitas batas omzet tidak kena pajak Rp500 juta. Setiap rupiah penghasilan kotor yang didapatkan sejak awal tahun operasional langsung terutang PPh Final 0,5%.
-
Perseroan Terbatas (PT): Sama seperti CV, entitas berbentuk PT TIDAK berhak atas pembebasan batas omzet Rp500 juta. Seluruh peredaran bruto langsung dikenai kewajiban pajak tanpa ada potongan ambang batas minimum.
Dengan demikian, jika Anda menjalankan bisnis toko kelontong atau jasa digital atas nama pribadi dengan akumulasi penjualan Rp450 juta dalam setahun, Anda resmi bebas dari kewajiban penyetoran PPh Final. Namun, jika usaha tersebut Anda daftarkan sebagai sebuah CV atau PT, meskipun omzetnya baru mencapai Rp50 juta, perusahaan Anda sudah berkewajiban menyetorkan pajak ke kas negara.
Memahami Batas Waktu Kedaluwarsa Fasilitas PPh Final UMKM
Selain batasan mengenai jenis subjek pajak, regulasi perpajakan nasional juga menetapkan batas waktu (tenggat waktu) yang sangat ketat mengenai berapa lama sebuah bisnis diperbolehkan menggunakan skema PPh Final 0,5%. Banyak pengusaha yang tidak menyadari bahwa hak pemanfaatan tarif murah ini memiliki masa kedaluwarsa alami, yaitu:
-
Wajib Pajak Orang Pribadi: Batas waktu pemanfaatan maksimal adalah 7 tahun pajak.
-
Wajib Pajak Badan berbentuk CV, Koperasi, atau Firma: Batas waktu pemanfaatan maksimal adalah 4 tahun pajak.
-
Wajib Pajak Badan berbentuk Perseroan Terbatas (PT): Batas waktu pemanfaatan maksimal adalah 3 tahun pajak.
Jangka waktu ini dihitung sejak tahun pajak wajib pajak tersebut terdaftar, atau sejak tahun 2018 bagi wajib pajak yang sudah terdaftar sebelum aturan tersebut disahkan. Ketika masa berlaku tersebut habis, maka pada tahun pajak berikutnya wajib pajak secara otomatis wajib bermigrasi menggunakan tarif umum sesuai PPh Pasal 17 dengan mekanisme pembukuan biasa, meskipun total omzet tahunannya masih berada di bawah Rp4,8 miliar.
Konsekuensi Finansial Jika Masa Berlaku Insentif Telah Berakhir
Ketika hak menggunakan skema PPh Final 0,5% telah habis, perusahaan Anda wajib beralih menggunakan skema perhitungan pajak normal berbasis laba bersih, bukan lagi omzet kotor. Tarif umum PPh Badan yang berlaku saat ini adalah sebesar 22% dari Penghasilan Kena Pajak (PKP).
Jasa Pembukuan, Akuntansi, dan Laporan Keuangan Perusahaan
Namun, pemerintah masih memberikan insentif pengurangan tarif sebesar 50% yang diatur dalam PPh Pasal 31E bagi badan usaha dengan peredaran bruto sampai dengan Rp48 miliar. Artinya, tarif efektif pajak Anda bisa menjadi 11% dari keuntungan bersih perusahaan. Perubahan skema ini menuntut kedisiplinan akuntansi yang tinggi karena keandalan pencatatan seluruh komponen biaya operasional akan menentukan efisiensi beban fiskal korporasi Anda.
Urgensi Penyelenggaraan Pembukuan yang Valid bagi Kelangsungan Bisnis
Beralih ke skema perpajakan umum mengharuskan perusahaan untuk meninggalkan pencatatan kas sederhana dan mulai menyelenggarakan sistem pembukuan yang komprehensif sesuai Standar Akuntansi Keuangan (SAK) di Indonesia. Pembukuan yang rapi merupakan instrumen krusial untuk membuktikan profitabilitas rill bisnis Anda secara legal.
Dalam rezim pajak normal, semua Biaya untuk Mendapatkan, Menagih, dan Memelihara penghasilan (Biaya 3M) seperti gaji karyawan, sewa tempat, dan penyusutan aset tetap bertindak sebagai komponen pengurang pajak (deductible expense). Tanpa adanya pembukuan yang didukung oleh bukti transaksi sah (invoice, faktur, kuitansi), pihak otoritas fiskal berwenang menetapkan penghasilan kena pajak secara jabatan melalui mekanisme pemeriksaan, yang berisiko memicu lonjakan ketetapan pajak kurang bayar beserta sanksi bunganya.
Strategi Legal Mengoptimalkan Efisiensi Pajak Pasca PPh Final
Menghadapi perubahan status perpajakan bukan berarti profitabilitas CV atau PT Anda harus tertekan. Melalui manajemen perencanaan pajak (tax planning) yang sah dan sesuai koridor hukum, Anda tetap dapat meminimalkan beban fiskal secara optimal melalui strategi berikut:
1. Dokumentasi Seluruh Pengeluaran Operasional
Pastikan tim keuangan Anda mengumpulkan bukti transaksi yang valid atas setiap pengeluaran perusahaan. Semua biaya operasional yang sah dapat mengurangi basis perhitungan laba bersih kena pajak.
2. Pemanfaatan Kebijakan Natura Terbaru
Sesuai dengan pembaruan aturan hukum fiskal terkini, biaya penyediaan fasilitas natura atau kenikmatan bagi karyawan kini dapat dibiayakan secara fiskal oleh perusahaan sepanjang memenuhi ketentuan fungsional kerja. Hal ini dapat digunakan untuk mengoptimalkan efisiensi pajak badan secara legal.
Peraturan Resmi Direktorat Jenderal Pajak Kementerian Keuangan
3. Pemantauan Proporsi Fasilitas Pasal 31E
Kelola perhitungan laba kena pajak Anda dengan saksama agar dapat memanfaatkan fasilitas pemotongan tarif 50% secara penuh untuk bagian omzet tertentu, guna mengamankan likuiditas arus kas modal kerja.
Tanya Jawab (FAQ) Seputar Pajak UMKM
Apakah wajib pajak orang pribadi dengan omzet di bawah Rp500 juta setahun tetap wajib lapor SPT?
Ya, meskipun dibebaskan dari kewajiban menyetor PPh Final bulanan karena omzet belum melewati Rp500 juta, wajib pajak orang pribadi tersebut tetap mutlak wajib melaporkan Surat Pemberitahuan (SPT) Tahunan guna mempertanggungjawabkan perincian harta, utang, dan peredaran bruto usahanya.
Bagaimana cara menghitung pajak jika omzet orang pribadi dalam setahun mencapai Rp700 juta?
Penghitungan pajak 0,5% hanya dikenakan pada selisih kelebihan omzet di atas batas tidak kena pajak. Perhitungannya adalah: (Rp700 juta – Rp500 juta) x 0,5% = Rp200 juta x 0,5% = Rp1.000.000. Jadi, pajak yang wajib dibayarkan dalam tahun tersebut adalah Rp1 juta.
Apakah badan usaha berbentuk CV yang baru berdiri langsung otomatis membayar pajak dari rupiah pertama?
Benar. Berdasarkan regulasi perpajakan yang berlaku, badan usaha berbentuk CV, PT, maupun Firma tidak mendapatkan fasilitas batas peredaran bruto tidak kena pajak Rp500 juta. Kewajiban PPh Final 0,5% dihitung langsung dari total omzet penjualan kotor sejak transaksi pertama di tahun pajak berjalan.
Apa risikonya jika perusahaan tetap menyetorkan PPh Final 0,5% padahal masa berlakunya sudah habis?
Tindakan salah setor ini berisiko memicu diterbitkannya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) atau Surat Tagihan Pajak (STP) oleh Kantor Pelayanan Pajak (KPP). Otoritas fiskal akan menagih kembali kekurangan bayar pajak berdasarkan skema tarif umum beserta sanksi denda administrasi berupa bunga berjalan.
Apakah jika perusahaan beralih ke skema pembukuan tarif umum dan mengalami kerugian tetap wajib bayar pajak?
Tidak. Jika berdasarkan sistem pembukuan yang sah perusahaan Anda terbukti mengalami kerugian fiskal, maka perusahaan tidak memiliki kewajiban untuk membayar Pajak Penghasilan (PPh) Badan pada tahun pajak tersebut, dan nilai kerugian tersebut dapat dikompensasikan sebagai pengurang pajak untuk tahun-tahun berikutnya hingga maksimal 5 tahun berturut-turut.
Optimalkan Kepatuhan Perpajakan Bisnis Anda Secara Profesional
Menerapkan pemahaman yang tepat mengenai isu apakah omzet Rp500 juta masih bebas pajak merupakan langkah awal yang sangat krusial bagi ketahanan finansial bisnis Anda jangka panjang. Perubahan skema perpajakan dari sistem final berbasis omzet kotor menuju sistem umum berbasis laba bersih pembukuan menuntut ketelitian teknis, penyesuaian administratif, serta interpretasi regulasi hukum fiskal yang presisi agar terhindar dari sanksi denda yang memberatkan.
Daripada Anda mengorbankan waktu operasional yang berharga dan energi strategis korporasi untuk terjebak dalam kerumitan rekonsiliasi fiskal dan penyusunan laporan keuangan bulanan, mempercayakan urusan ini kepada ahlinya merupakan keputusan bisnis yang paling bijak. Eazy Tax Consulting hadir sebagai mitra profesional tepercaya yang siap mendampingi CV maupun PT Anda dalam menavigasi seluruh proses transisi perpajakan secara mulus. Kami siap membantu menata ulang pembukuan perusahaan, merumuskan strategi perencanaan pajak yang efisien secara legal, serta mengawal pelaporan SPT Badan Anda dengan aman. Hubungi tim konsultan ahli kami hari ini untuk mendapatkan solusi pengelolaan aspek perpajakan terbaik yang disesuaikan khusus demi pertumbuhan bisnis Anda.