
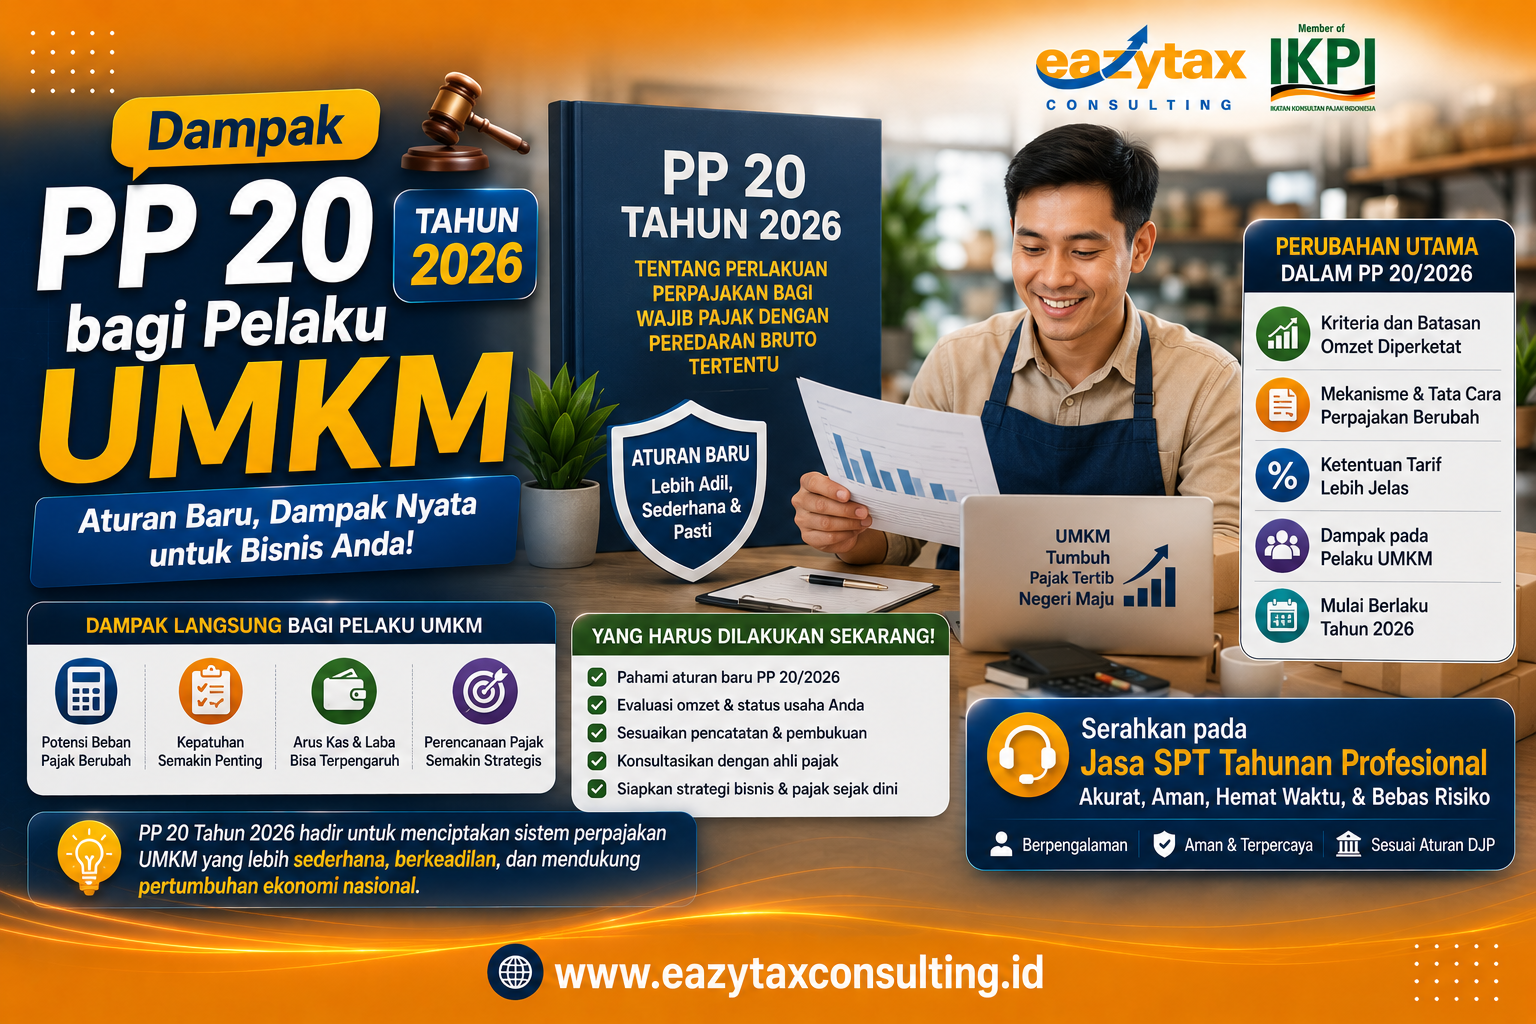
Dampak PP 20 Tahun 2026 bagi Pelaku UMKM menjadi sinyal perubahan struktural paling masif dalam lanskap perpajakan nasional yang wajib diantisipasi oleh seluruh pemilik usaha di Indonesia saat ini. Banyak pelaku industri kecil, mikro, dan menengah yang merasa cemas dan berspekulasi bahwa terbitnya Peraturan Pemerintah Nomor 20 Tahun 2026 ini akan menghapus seluruh insentif fiskal yang selama ini menopang stabilitas arus kas mereka. Namun, jika kita menelaah dokumen hukum operasional ini secara saksama, substansi utama dari regulasi tersebut tidak dirancang untuk mematikan daya saing sektor riil, melainkan sebagai instrumen kepastian hukum untuk memodernisasi administrasi perpajakan demi mendorong pelaku usaha naik kelas menjadi entitas yang lebih akuntabel, kredibel, dan profesional. Kebijakan strategis ini mengintegrasikan seluruh basis data transaksi secara digital guna menciptakan keadilan fiskal yang lebih merata, sehingga pemahaman yang mendalam mengenai hak dan kewajiban baru di bawah rezim peraturan ini akan menjadi pembeda utama antara bisnis yang mampu bertahan dan berkembang, atau bisnis yang justru terbebani sanksi denda yang masif akibat kelalaian administratif.
Sebagai pemilik bisnis yang visioner, Anda dituntut untuk mengubah cara pandang dalam mengelola kepatuhan pajak dari metode manual-tradisional menuju ekosistem pengelolaan yang terstruktur. Perubahan besar ini membawa konsekuensi hukum, penyesuaian tarif, serta kewajiban dokumentasi operasional yang sangat ketat bagi para pelaku usaha di berbagai skala. Menghadapi implementasi menyeluruh dari regulasi baru ini, kesiapan infrastruktur internal perusahaan dalam menyusun laporan keuangan yang valid akan menjadi instrumen krusial demi menjaga keberlangsungan arus kas operasional korporasi. Melalui analisis mendalam dan komprehensif dari tim ahli kami, mari kita bedah secara tuntas setiap klaster aturan, konsekuensi logis, serta langkah mitigasi legal terbaik yang harus diambil oleh perusahaan Anda untuk menghadapi era baru perpajakan ini secara aman dan efisien.
Membedah Substansi dan Latar Belakang Penerbitan Peraturan Terbaru
Langkah awal yang krusial bagi manajemen perusahaan dalam menavigasi dampak PP 20 Tahun 2026 bagi Pelaku UMKM adalah dengan memahami latar belakang filosofis di balik intervensi regulasi ini. Pemerintah menerbitkan peraturan pemerintah ini sebagai bagian dari peta jalan transformasi digital nasional untuk meminimalkan celah kebocoran pajak pada sektor usaha informal dan semi-formal. Otoritas fiskal menyadari bahwa untuk membangun basis penerimaan negara yang tangguh, seluruh subjek pajak badan maupun orang pribadi harus diintegrasikan ke dalam satu ekosistem pengawasan yang transparan dan dapat divalidasi secara seketika (real-time).
Secara garis besar, regulasi terbaru ini memberikan penegasan kembali mengenai batas waktu kedaluwarsa pemanfaatan fasilitas tarif Pajak Penghasilan (PPh) Final 0,5% yang sebelumnya diatur dalam skema PP 55 Tahun 2022. Melalui regulasi ini, sinkronisasi data antarlembaga keuangan, perbankan, dan sistem inti perpajakan diperketat secara otomatis. Hal ini berakibat pada hilangnya opsi pemutihan atau penundaan administratif bagi wajib pajak yang tidak tertib. Bagi para pelaku usaha, hal ini menandai berakhirnya era pelaporan pajak berbasis perkiraan kasar, dan dimulainya era kepatuhan mutlak yang berbasis pada validitas data keuangan riil di lapangan.
Pergeseran Skema Tarif Fiskal dan Konsekuensi Finansial bagi Badan Usaha
Salah satu dampak paling nyata yang dirasakan langsung pada struktur permodalan perusahaan pasca-pemberlakuan aturan baru ini adalah pergeseran mekanisme penghitungan pajak dari yang semula berbasis omzet kotor (peredaran bruto) menjadi berbasis keuntungan bersih (laba neto fiskal). Perubahan ini membawa konsekuensi operasional yang sangat kontras tergantung pada jenis legalitas usaha yang Anda gunakan untuk menjalankan roda bisnis:
-
Entitas Bisnis Perorangan (Orang Pribadi): Wajib melakukan evaluasi ketat terhadap sisa masa tenggat waktu pemanfaatan tarif final 0,5% mereka yang dibatasi maksimal selama 7 tahun pajak, serta mempersiapkan penyesuaian tarif progresif Pasal 17 UU PPh jika ambang batas omzet Rp4,8 miliar telah terlampaui.
-
Entitas Badan Usaha CV, Firma, dan Koperasi: Harus segera melakukan migrasi sistem keuangan karena batas waktu maksimal 4 tahun pemanfaatan PPh Final telah habis, sehingga wajib menggunakan tarif umum berdasarkan pembukuan standar.
-
Entitas Perseroan Terbatas (PT): Mengalami penyesuaian paling radikal karena masa transisi 3 tahun telah berakhir sepenuhnya, sehingga wajib menggunakan tarif normal PPh Badan sebesar 22% dari Penghasilan Kena Pajak (PKP) dengan memanfaatkan fasilitas pengurangan tarif 50% sesuai Pasal 31E bagi yang memenuhi kriteria.
Perubahan skema ini menuntut kejelian ekstra dari manajemen keuangan perusahaan. Jika selama ini beban pajak dihitung dengan mengalikan tarif setengah persen langsung ke total penjualan bulanan tanpa memedulikan besaran biaya operasional, kini profitabilitas riil perusahaan Anda menjadi variabel penentu utama. Jika perusahaan Anda mampu mengelola pencatatan pengeluaran dengan sangat efisien, transisi ke tarif umum ini justru dapat memberikan ruang penghematan fiskal, terutama jika bisnis sedang melakukan investasi besar-besaran yang mengakibatkan laba bersih mengecil.
Urgensi Implementasi Pembukuan yang Sah Sesuai Standar Akuntansi Keuangan
Beralih dari rezim PPh Final menuju rezim pajak umum berbasis laba bersih mengharuskan perusahaan untuk menyelenggarakan sistem akuntansi yang kredibel. Dampak PP 20 Tahun 2026 bagi Pelaku UMKM secara eksplisit menegaskan bahwa seluruh wajib pajak badan hukum tidak lagi diperkenankan menggunakan metode pencatatan kas sederhana yang tidak dapat ditelusuri silsilah transaksinya. Perusahaan wajib menyusun laporan keuangan lengkap—terdiri dari laporan laba rugi, neraca, laporan perubahan ekuitas, dan laporan arus kas—sesuai dengan Standar Akuntansi Keuangan (SAK) yang berlaku di Indonesia.
Penyusunan pembukuan yang tertib dan valid bertindak sebagai perisai hukum utama bagi korporasi Anda. Dalam sistem perpajakan umum, laporan keuangan yang diaudit internal berfungsi untuk membuktikan keabsahan seluruh Biaya untuk Mendapatkan, Menagih, dan Memelihara penghasilan (Biaya 3M) yang akan digunakan sebagai komponen pengurang penghasilan bruto perusahaan (deductible expense). Sebaliknya, apabila perusahaan gagal menyajikan pembukuan yang didukung oleh bukti-bukti transaksi autentik, otoritas fiskal memiliki kewenangan yuridis untuk menolak laporan pajak Anda dan menetapkan nilai pajak terutang secara jabatan melalui mekanisme pemeriksaan fiskal yang ketat.
Strategi Perencanaan Pajak yang Legal untuk Menjaga Profitabilitas Usaha
Menghadapi pengetatan regulasi dan berakhirnya era kemudahan tarif PPh Final UMKM bukan berarti Anda harus membiarkan stabilitas keuangan perusahaan terganggu oleh lonjakan beban pajak. Melalui manajemen strategi perencanaan pajak (tax planning) yang sah, terukur, dan sesuai dengan koridor hukum perpajakan nasional, perusahaan dapat mengoptimalkan efisiensi fiskal mereka melalui langkah-langkah taktis berikut:
1. Rekonsiliasi Fiskal dan Klasifikasi Biaya yang Tepat
Tim keuangan perusahaan harus secara disiplin melakukan pemilahan terhadap seluruh pengeluaran operasional. Pastikan semua biaya yang dikeluarkan untuk mendukung aktivitas bisnis—seperti biaya gaji pegawai, sewa tempat usaha, biaya promosi, hingga penyusutan aset tetap—memiliki bukti pendukung berupa faktur pajak kustom, invoice formal, dan perjanjian kontrak yang valid agar sah diakui sebagai pengurang laba kotor perusahaan.
2. Optimalisasi Insentif Fasilitas PPh Pasal 31E
Bagi badan usaha berbentuk CV maupun PT yang memiliki akumulasi omzet tahunan di bawah Rp48 miliar, pastikan Anda memanfaatkan hak konstitusional berupa pemotongan tarif sebesar 50% atas Penghasilan Kena Pajak yang menjadi bagian dari peredaran bruto sampai dengan Rp4,8 miliar. Penghitungan proporsional ini harus dicantumkan secara cermat dan akurat di dalam pelaporan Surat Pemberitahuan (SPT) Tahunan PPh Badan Anda.
3. Pemanfaatan Kebijakan Pembebanan Biaya Natura
Sesuai dengan pembaruan hukum perpajakan kontemporer, fasilitas atau imbalan dalam bentuk barang (natura) dan kenikmatan yang diberikan perusahaan kepada karyawan kini dapat dikategorikan sebagai biaya pengurang penghasilan bruto (deductible), sepanjang berkaitan langsung dengan kegiatan usaha. Strategi ini sangat efektif untuk mendongkrak retensi dan kesejahteraan tim internal sekaligus meminimalkan basis keuntungan kena pajak korporasi secara legal.
Panduan Resmi Pengisian SPT Badan dan Aturan Natura Direktorat Jenderal Pajak
Mengidentifikasi Risiko Fatal dan Sanksi Hukum Akibat Kelalaian Administrasi
Implementasi regulasi baru ini berjalan beriringan dengan modernisasi sistem pengawasan digital milik pemerintah. Dampak PP 20 Tahun 2026 bagi Pelaku UMKM membawa implikasi risiko sanksi administrasi dan denda yang jauh lebih agresif bagi perusahaan yang abai terhadap tenggat waktu transisi. Banyak pemilik usaha yang tidak menyadari bahwa masa berlaku fasilitas tarif 0,5% milik badan usahanya telah kedaluwarsa, sehingga mereka tetap menyetorkan pajak dengan kode akun setoran lama.
Kekeliruan pengaplikasian aturan ini berpotensi memicu diterbitkannya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) serta Surat Tagihan Pajak (STP) oleh Kantor Pelayanan Pajak (KPP) setempat. Konsekuensinya, perusahaan akan dipaksa melunasi seluruh kekurangan bayar pajak yang dihitung ulang menggunakan skema tarif umum, ditambah dengan sanksi administrasi berupa bunga berjalan yang dihitung secara proporsional sejak bulan dimulainya pelanggaran administratif tersebut. Deteksi dini melalui audit perpajakan internal secara berkala merupakan tindakan preventif mutlak untuk mengamankan likuiditas modal kerja perusahaan Anda dari pembekuan aset atau sengketa hukum yang melelahkan.
Tanya Jawab (FAQ) Seputar Dampak Regulasi Perpajakan Terbaru
Apakah semua pelaku usaha UMKM otomatis kehilangan hak menggunakan tarif PPh Final 0,5% akibat regulasi baru ini?
Tidak. Regulasi ini tidak menghapus fasilitas tarif 0,5% secara universal, melainkan menegaskan penegakan batas waktu pemanfaatan berdasarkan bentuk hukum entitas bisnis. Pelaku usaha perorangan (Orang Pribadi) yang omzetnya belum menembus Rp4,8 miliar tetap dapat menggunakan tarif final ini hingga batas waktu maksimal 7 tahun pajak terpenuhi.
Bagaimana jika badan usaha berbentuk PT atau CV saya mengalami kerugian operasional setelah wajib bermigrasi ke tarif umum?
Ini merupakan salah satu keunggulan utama dari sistem perpajakan umum (pembukuan). Jika berdasarkan laporan keuangan yang disusun secara sah perusahaan Anda terbukti mengalami kerugian fiskal, maka perusahaan tidak memiliki kewajiban untuk membayar Pajak Penghasilan (PPh) Badan pada tahun pajak tersebut. Selain itu, nilai kerugian tersebut dapat dikompensasikan sebagai pengurang pajak pada tahun-tahun berikutnya hingga maksimal 5 tahun berturut-turut.
Apakah badan usaha berbentuk CV dan PT mendapatkan fasilitas batas omzet bebas pajak Rp500 juta per tahun?
Tidak mendapatkannya. Fasilitas pembebasan pajak atas omzet sampai dengan Rp500 juta dalam satu tahun pajak diberikan secara eksklusif hanya untuk Wajib Pajak Orang Pribadi (usaha perorangan). Untuk wajib pajak berbentuk badan hukum seperti CV, Firma, maupun PT, setiap rupiah dari omzet penjualan yang didapatkan langsung terutang kewajiban pajak sejak awal pendirian usaha.
Apa langkah hukum yang harus ditempuh jika perusahaan terlanjur salah menyetor pajak menggunakan skema 0,5% padahal sudah jatuh tempo wajib pembukuan?
Perusahaan harus segera melakukan pembetulan laporan akuntansi, menghitung ulang total kewajiban pajak yang sebenarnya menggunakan skema tarif umum, menyetorkan selisih kekurangan bayar ke bank persepsi, dan mengajukan permohonan administrasi Pemindahbukuan (Pbk) ke kantor pelayanan pajak terkait agar dana yang salah setor dapat dialokasikan secara tepat.
Bagaimana sistem digital perpajakan mendeteksi jika sebuah perusahaan memanipulasi nilai omzetnya agar tetap terlihat sebagai UMKM?
Sistem perpajakan nasional kini menggunakan teknologi pemindaian data otomatis yang terintegrasi secara seketika dengan sistem perbankan, data transaksi e-commerce, laporan kepabeanan, serta faktur pajak pihak ketiga. Setiap inkonsistensi antara volume transaksi rill dengan nilai omzet yang dilaporkan dalam SPT akan secara otomatis memicu alarm sistem untuk menerbitkan dokumen evaluasi berupa SP2DK kepada perusahaan bersangkutan.
Amankan Masa Transisi Bisnis Anda Bersama Solusi Profesional Tepercaya
Merespons besarnya dampak PP 20 Tahun 2026 bagi Pelaku UMKM, mengambil langkah mitigasi yang cepat dan terukur adalah sebuah keharusan demi melindungi masa depan operasional bisnis Anda. Menata ulang fondasi administrasi dari sistem pencatatan omzet kotor yang sederhana menuju ekosistem akuntansi pembukuan yang kompleks membutuhkan keahlian mendalam, ketelitian tingkat tinggi, serta pemahaman yang komprehensif terhadap dinamika hukum perpajakan nasional agar terhindar dari kesalahan penafsiran aturan yang berujung fatal.
Daripada Anda mengorbankan waktu operasional yang berharga dan energi strategis perusahaan hanya untuk terjebak dalam kerumitan kalkulasi administrasi fiskal dan pelaporan SPT bulanan, mempercayakan urusan ini kepada mitra konsultan yang kompeten adalah keputusan bisnis yang paling bijak. Eazy Tax Consulting hadir sebagai solusi profesional terpercaya yang siap mengawal CV maupun PT Anda dalam menavigasi seluruh proses transisi perpajakan secara mulus. Kami siap membantu menata ulang sistem akuntansi, merumuskan strategi perencanaan pajak yang efisien secara legal, serta memastikan seluruh kepatuhan fiskal perusahaan Anda terpenuhi dengan aman tanpa risiko sanksi denda. Hubungi tim konsultan ahli kami hari ini untuk mendapatkan layanan konsultasi mendalam yang dirancang khusus demi akselerasi pertumbuhan bisnis Anda.