
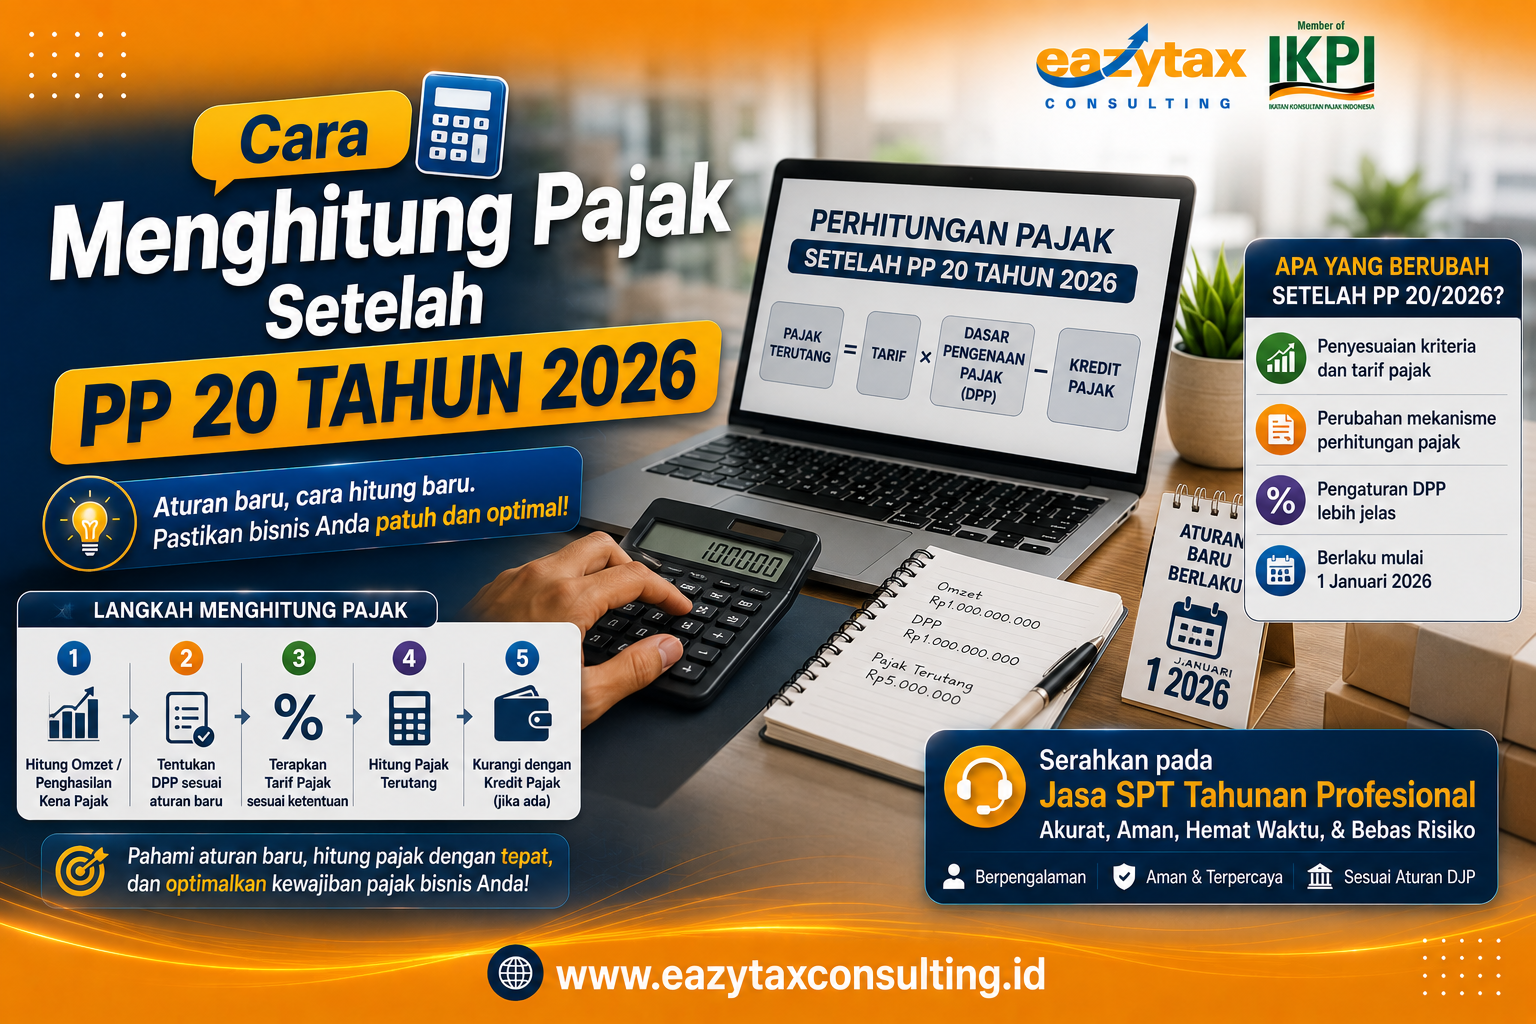
Pemerintah baru saja menerbitkan Peraturan Pemerintah (PP) Nomor 20 Tahun 2026 sebagai perubahan atas PP Nomor 55 Tahun 2022. Langkah ini membawa transformasi besar dalam lanskap perpajakan di Indonesia, khususnya bagi para pelaku usaha, profesional, dan UMKM.
Bukan besaran tarif 0,5% yang berubah, melainkan siapa saja yang berhak menggunakannya. Aturan baru ini mempersempit ruang lingkup penerima fasilitas PPh Final dan memperketat penggabungan omzet guna mencegah pemecahan usaha (tax arbitrage).
Agar bisnis Anda tetap patuh (compliant) dan terhindar dari sanksi denda, berikut panduan lengkap cara menghitung pajak berdasarkan ketentuan PP 20 Tahun 2026.
Siapa yang Masih Boleh Menggunakan PPh Final 0,5%?
Berdasarkan Pasal 57 ayat (1) PP Nomor 20 Tahun 2026, fasilitas tarif Pajak Penghasilan (PPh) Final 0,5% dengan batasan omzet maksimal Rp4,8 miliar per tahun kini HANYA berlaku untuk:
-
Wajib Pajak Orang Pribadi (WP OP)
-
Perseroan Perorangan (PT Perorangan) yang didirikan oleh 1 orang.
-
Koperasi (dibatasi maksimal selama 4 Tahun Pajak sejak terdaftar).
Kabar Penting untuk CV, PT Biasa, dan Firma:
Mulai berlakunya aturan ini, badan usaha berbentuk PT biasa, CV, dan Firma tidak lagi bisa menggunakan skema PPh Final 0,5%. Mereka wajib beralih menggunakan tarif normal (Skema PPh Pasal 25/29) menggunakan pembukuan.
Siapa Saja yang Resmi Dikecualikan?
Perubahan signifikan lainnya ada pada Pekerjaan Bebas. Pemerintah secara tegas memperluas daftar profesi yang dilarang keras menggunakan tarif final 0,5%, meskipun omzet mereka di bawah Rp4,8 miliar. Profesi tersebut meliputi:
-
Tenaga Ahli: Dokter, Akuntan, Pengacara, Arsitek, Konsultan, Notaris, Aktuaris.
-
Industri Kreatif & Digital: Influencer, Content Creator, Selebgram, Blogger, Vlogger, Artis, Penyanyi, dan Model.
-
Profesi Lainnya: Olahragawan, Agen Asuransi, Pengajar/Pelatih, dan Agen Multi-Level Marketing (MLM).
Cara Menghitung Pajak Sesuai Aturan Baru
Bagaimana penerapannya dalam kasus nyata? Mari kita bedah melalui 3 skenario perhitungan berikut:
Skenario 1: Wajib Pajak Orang Pribadi / PT Perorangan (UMKM Murni)
Bagi pelaku UMKM berbentuk Orang Pribadi atau PT Perorangan yang bukan pekerja bebas, tarif 0,5% tetap berlaku. Ingat, untuk WP Orang Pribadi, ada fasilitas PTKP (Penghasilan Tidak Kena Pajak) atas omzet sampai dengan Rp500 juta setahun yang tidak dikenai pajak.
-
Kasus: Tuan Andi memiliki usaha toko kelontong (bukan PT perorangan) dengan total omzet Rp1,2 miliar dalam setahun.
-
Perhitungan:
-
Omzet yang bebas pajak = Rp500.000.000
-
Omzet kena pajak = Rp1.200.000.000 – Rp500.000.000 = Rp700.000.000
-
Pajak Terutang: $0,5\% \times \text{Rp700.000.000} = \text{\textbf{Rp3.500.000}}$
-
Skenario 2: Aturan Penggabungan Omzet Suami-Istri (Anti-Fragmentasi)
PP 20/2026 memperketat aturan keluarga. Jika suami dan istri memiliki usaha terpisah (atau memiliki PT Perorangan masing-masing), omzetnya wajib digabung untuk melihat apakah totalnya melebihi batasan Rp4,8 miliar.
-
Kasus: Tuan Budi memiliki toko pakaian dengan omzet Rp3 miliar. Istrinya memiliki PT Perorangan agensi dekorasi dengan omzet Rp2,5 miliar.
-
Analisis & Perhitungan:
-
Total omzet gabungan = Rp3.000.000.000 + Rp2.500.000.000 = Rp5,5 miliar.
-
Karena total omzet gabungan melebihi Rp4,8 miliar, keduanya kehilangan hak menggunakan tarif PPh Final 0,5% dan wajib menggunakan tarif progresif umum (pembukuan/norma).
-
Skenario 3: Akun Profesional / Content Creator (Pekerjaan Bebas)
Karena content creator dan profesional resmi dicoret dari skema final, mereka wajib menghitung pajak menggunakan mekanisme Norma Penghitungan Penghasilan Netto (NPPN) jika omzet di bawah Rp4,8 miliar, atau menggunakan Pembukuan jika di atas itu.
-
Kasus: Siska adalah seorang Selebgram/Influencer dengan omzet Rp1 miliar setahun. Tarif NPPN untuk penyedia jasa kesenian/hiburan umumnya adalah 50% (bervariasi tergantung wilayah).
-
Perhitungan:
-
Penghasilan Netto (Perkiraan Penghasilan Bersih) = $50\% \times \text{Rp1.000.000.000} = \text{Rp500.000.000}$
-
Diasumsikan Siska lajang tanpa tanggungan (PTKP TK/0 = Rp54.000.000).
-
Penghasilan Kena Pajak (PKP) = Rp500.000.000 – Rp54.000.000 = Rp446.000.000
-
Siska kemudian akan dikenakan tarif progresif PPh Pasal 17 (Tarif Berlapis: 5%, 15%, dan 25% sesuai nominal PKP-nya).
-
Rangkuman Perubahan Aturan Pajak
| Aspek Perpajakan | Aturan Lama (PP 55/2022) | Aturan Baru (PP 20/2026) |
| CV, PT Biasa, Firma | Bisa menggunakan PPh Final 0,5% (selama batas waktu belum habis). | Wajib menggunakan Tarif Normal (Tidak bisa pakai 0,5%). |
| Influencer & Kreator Digital | Sering dikategorikan sebagai UMKM perdagangan/jasa (0,5%). | Tegas Masuk Pekerjaan Bebas (Wajib menggunakan tarif progresif). |
| Omzet Suami-Istri | Bisa dipisah secara administratif untuk menjaga batas Rp4,8 miliar. | Wajib digabung untuk menentukan ambang batas fasilitas UMKM. |
| Biaya Gratifikasi/Suap | Sering menjadi abu-abu dalam laporan keuangan komersial. | Tegas dilarang menjadi pengurang penghasilan bruto (non-deductible expense). |
Jangan Sampai Salah Hitung, Konsultasikan Bersama Eazy Tax Consulting!
Perubahan aturan dalam PP 20 Tahun 2026 menuntut akurasi administrasi yang lebih tinggi. Salah menentukan kategori wajib pajak atau salah menggabungkan omzet bisa berujung pada surat teguran (SP2DK) hingga denda perpajakan yang membengkak.
Apakah bisnis Anda terdampak oleh berakhirnya era 0,5% bagi CV dan PT? Atau Anda seorang kreator konten yang bingung menentukan tarif NPPN Anda?
Eazy Tax Consulting siap membantu Anda melakukan transisi perpajakan ini secara mulus. Kami menyediakan layanan mulai dari penyusunan pembukuan, perencanaan pajak (tax planning), hingga pelaporan SPT Tahunan yang aman dan legal.